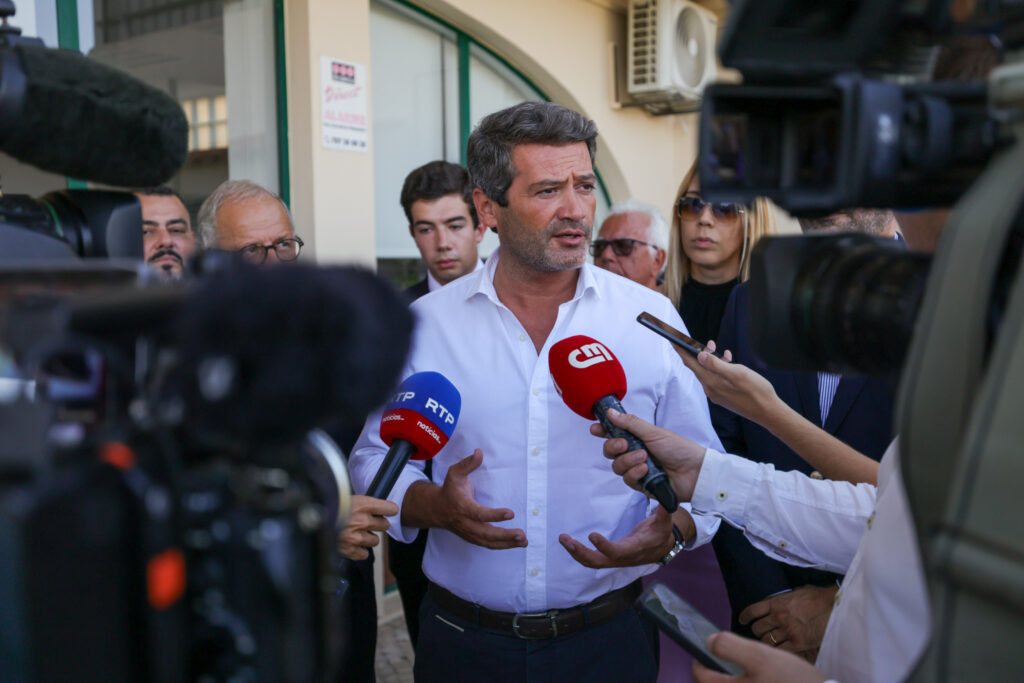
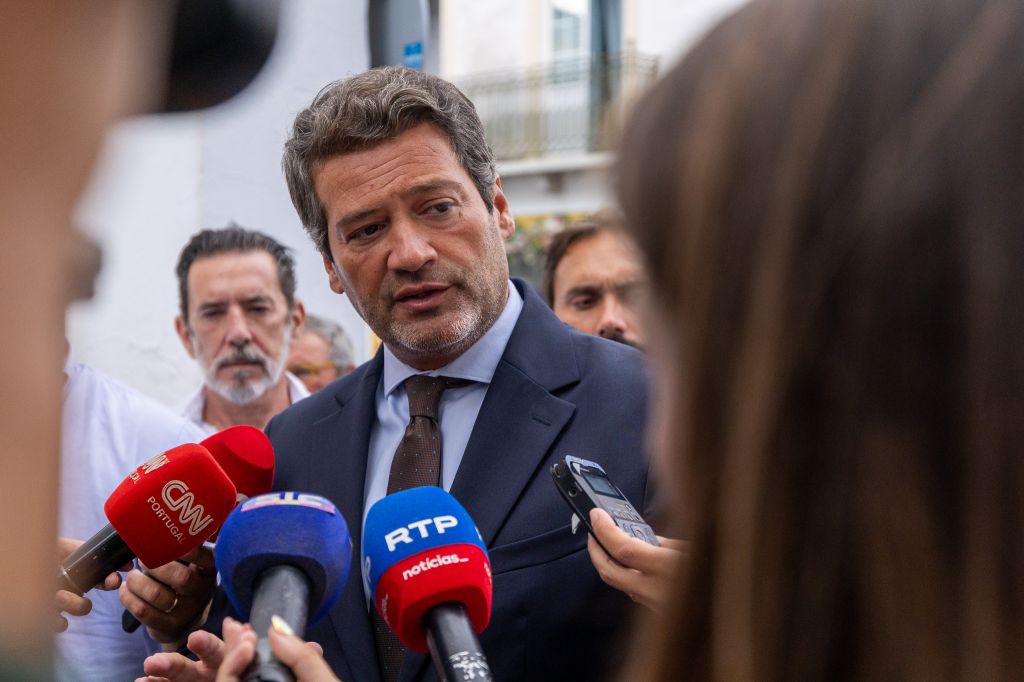
Questionado sobre o regime que permite fixar a prestação do crédito à habitação por dois anos (que entra em vigor esta quinta-feira), João Pedro Oliveira e Costa defendeu que deve aderir a este regime “quem tem dificuldades e não os restantes” pois “vão pagar este alívio agora mais à frente” e capitalizando os juros.
“No momento atual faz sentido aderir mas é importantes ponderar para aqueles que não tenham essa necessidade, porque a fatura vai aparecer mais frente”, explicou na conferência de imprensa de apresentação dos resultados até setembro (lucros de 390 milhões de euros, mais 35% em termos homólogos).
O presidente do BPI disse que o banco espera que, logo nos primeiros dias de novembro, apareça um “número significativo de pessoas pelo menos a fazer perguntas e pedir simulações” sobre este regime aprovado pelo Governo.
Em 02 de novembro, entra em vigor a lei pela qual as famílias podem pedir ao banco que a sua prestação do crédito habitação seja fixa por um período de dois anos e por um valor mais baixo do que o atual. A redução da prestação acontece porque, no seu cálculo, é contabilizada uma taxa de juro implícita que não ultrapasse os 70% da Euribor a seis meses.
Na apresentação da medida, o ministro das Finanças, Fernando Medina, disse que o mecanismo tem uma “cláusula de salvaguarda” para que haja “sempre pagamento integral dos juros nesse período [dois anos]” e não aumente o capital em dívida das famílias.
“A regra é as pessoas não saírem deste apoio e verem que têm uma dívida maior”, disse Medina.
Segundo disse à Lusa a associação de defesa do consumidor Deco, para quem aderir a este regime o valor total pago pelo empréstimo será agravado.
Por exemplo, se a prestação ‘original’ do crédito seria calculada tendo em conta os 4,1% da Euribor a seis meses já na nova prestação (com o desconto de 30%) o indexante passa a ser de 2,85%.
O montante correspondente à diferença entre a prestação devida e a prestação paga é diferido no equivalente em capital.
Esse montante será somado à dívida do empréstimo e os clientes terão de pagar mais à frente (após o fim dos dois anos do mecanismo e dos quatro anos em que a prestação regressa ao valor ‘normal’), sendo que, nessa altura, se somará a taxa de juro que então estiver em vigor.
Assim, este mecanismo de fixação do crédito permite ter uma prestação mais baixa e fixa durante dois anos, mas de futuro as prestações serão ligeiramente agravadas, pelo que as famílias pagarão mais no total do empréstimo.
Em declarações à Lusa, em meados de outubro, o economista da Deco Nuno Rico confirmou que “no total vão pagar mais” pelo crédito os clientes que aderirem ao mecanismo.
“É muito útil para as famílias com taxas de esforço muito elevadas. É como um custo de oportunidade de ter liquidez imediata”, afirmou o economista, acrescentando, contudo, que para as famílias que podem pagar a prestação atual “não justifica aderir a este mecanismo porque tem um custo acrescido no total” e até poderão conseguir melhores condições numa reestruturação com o banco.